
تلبدت فضاءات النفط العالمية بسحب تراجع الإمداد وارتفاع الأسعار. لكن على النقيض من غيوم الأمطار، لا تحمل سحب النفط السوداء الغيث، بل العكس. فهي تهدد بالشح الطاقوي، والجفاف الصناعي، وفقدان القدرة على التدفئة والتبريد، وتوسيع الأزمات الاجتماعية، وزيادة المديونية العالمية.
إذا كان كل عنوان من هذه العناوين كفيلاً بقلب الموازين ونشر الفوضى أينما حل، فإن الخطر الحقيقي يكمن في تحول الأزمة من ظرفية إلى طويلة الأمد؛ مع ما يرافقها من تهديدات بانفجار طاقوي في حلول نهاية العقد الحالي.
عرقلة سلاسل التوريد
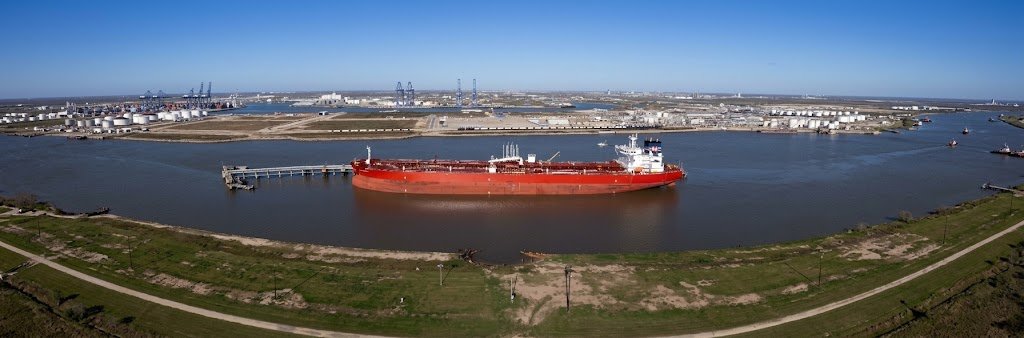
تراجع إمدادات النفط لم يعد مقتصراً على مضيق هرمز الذي يمر عبره 25% من النفط المنقول بحراً ونحو 20% من الغاز. فقد امتد التراجع إلى مضيق باب المندب الذي لا تقل أهميته الاستراتيجية عن أترابه من المضائق البحرية. وطال أيضاً صادرات روسيا عبر البحر الأسود نتيجة لتصاعد الهجمات الأوكرانية على البنية التحتية للطاقة ومحطات التصدير الروسية في البحر الأسود وموانئها الحيوية.
الضغوط الحادة على ثلاثة من أكبر مراكز تحميل وشحن النفط والغاز في العالم تركت تداعيات مباشرة على الأسعار، فيما ستكون “القوقعة”، وزيادة القيود الحمائية على الثروات الوطنية، من أبرز التداعيات غير المباشرة التي لن تقل ضرراً على الاقتصاد العالمي.
السعر الحقيقي للنفط
في الوقت الذي يرى فيه العالم على شاشات البورصات سعراً يقارب 102 دولار لخام برنت، وصل السعر المؤرخ للشحنات الفورية إلى 131 دولاراً. أما كلفة نقل البرميل الواحد من خام غرب تكساس الوسيط فقد وصلت إلى 24 دولاراً تمثل نحو ربع سعر البرميل. وعليه، فإن كلفة نقل مليوني برميل بواسطة ناقلة عملاقة من أميركا إلى آسيا أو أوروبا ارتفعت إلى نحو 48 مليون دولار.
هذا الواقع لم يرفع ثمن المشتقات النفطية من بنزين ومازوت ووقود للطائرات… وغيرها فقط، إنما أصبح يهدد بتوقف محطات التكرير عن العمل لفقدان الجدوى الاقتصادية، أو التحول إلى أنواع أخرى من النفط قد تؤدي إلى أضرار تقنية بمنشآت التكرير نظراً لتغير نوعية النفط المستعمل.
شح الإمدادات
مكمن الخطر يكمن، في رأي الخبير الاقتصادي وليد أبو سليمان، في انتقال أزمة الطاقة تدريجياً من مشكلة ارتفاع بالأسعار إلى مشكلة شح فعلي بالإمدادات. فصادرات دول الخليج من الديزل والغاز أويل وصلت لحوالي 390 ألف برميل يومياً، تمثل نحو ربع مستويات ما قبل الحرب، بينما تراجع إجمالي صادرات الديزل من الخليج وروسيا إلى أقل بنحو 1.6 مليون برميل باليوم مقارنة بشهر شباط.
وعليه، يرى أبو سليمان أن المشكلة لم تعد مرتبطة بسعر النفط الخام وبالمدى الذي تصله ارتفاعات الأسعار، بل بمدى توافر الوقود نفسه. فالديزل يعتبر محرك الاقتصاد الحقيقي؛ وهو يعتمد للشحن والنقل، والزراعة، والبناء، والصناعة، وحتى توليد الكهرباء. وكلها قطاعات تعتمد عليه بشكل مباشر. وأي نقص مستمر بالإمدادات ممكن أن ينعكس بسرعة على النشاط الاقتصادي ككل.
خظر تصدير النفط
مما يزيد الطين بلة، بدء بعض الدول حظر تصدير النفط. فروسيا حظرت معظم صادرات الوقود وقد تمدد القيود حتى تشرين، بالتزامن مع استمرار الهجمات على منشآت التكرير. والولايات المتحدة، التي وصل فيها سعر غالون الديزل (3.785 ليتر) إلى 6.5 دولاراً، قد لا تتأخر بفرض حظر على الصادرات النفطية خوفاً من تعاظم النقمة الشعبية واستهلاك مواردها. وقد تلحقهما دول أخرى لطالما اعتبرت مصدر أساسي للنفط والغاز، مثل أستراليا… وغيرها.
وبرأي أبو سليمان، فإن السؤال الأهم لم يعد مقتصراً على سعر النفط، إنما على توفر الوقود بالكميات المطلوبة؟ وإذا استمرت هذه الضغوط على الإمدادات، ممكن أن يتحول شح الطاقة من عامل إضافي يرفع التضخم إلى قيد فعلي على الاقتصاد، ذلك أن ارتفاع سعر الديزل ممكن تحمله لفترة، أما عدم توافره، فمن الممكن أن يفرض خفضاً فعلياً للنقل والإنتاج والنشاط الاقتصادي.
لبنان يدفع ثمناً كبيراً
محلياً، قد يقال إن الاقتصاد الغارق بكل أنواع المشاكل لن يؤثر عليه “بلل” ارتفاع أسعار المحروقات. إلا أنه بالنظر إلى كمية استهلاك المشتقات النفطية الأساسية من مازوت (ديزل)، بنزين وغاز، مقارنة مع حجم الاقتصاد، يظهر أن المشكلة ستكون كبيرة. ففاتورة المحروقات تستحوذ على ربع فاتورة الاستيراد السنوية. وقد شكّل الديزل والديزل الأحمر مثلاً نحو 39% من واردات لبنان من الوقود بين كانون الثاني وأيلول 2025، بحسب بيانات “وحدة أبحاث الطاقة”، بمتوسط 49 ألف برميل يومياً، متراجعاً عن متوسط 55 ألفاً في الأشهر المقابلة من عام 2024، مع انخفاض الطلب. كما بلغ متوسط واردات لبنان من البنزين أكثر من 29 ألف برميل يومياً منذ بداية العام 2025 حتى نهاية أيلول، بانخفاض عن 38 ألفاً في المدة المقارنة من العام الماضي. وارتفع متوسط واردات لبنان من زيت الوقود إلى 6 آلاف برميل يومياً، مقابل 1000 برميل يومياً في الأشهر الـ9 الأولى من 2024، في حين بلغت واردات وقود الطائرات 3 آلاف برميل، بانخفاض 50% على أساس سنوي.
وبالتالي، فإن ارتفاع متوسط أسعار النفط من حدود 70 دولاراً للبرميل في الأشهر التسعة الأولى من العام 2025 إلى حدود 93 دولاراً للفترة نفسها من هذا العام، يعني أن لبنان سيدفع فاتورة أعلى بنسبة 25%، على افتراض استيراد الكميات نفسها وبالسعر الرسمي. وهو ما ستكون له تداعيات خطيرة على الميزان التجاري من جهة، والأمن الاجتماعي من الجهة الثانية. فارتفاع أسعار المحروقات بنسبة الضعف لكل من البنزين والمازوت فاقم أكلاف النقل، وفاتوة المولدات، وقلص قدرة المواطنين على تأمين المازوت للتدفئة لشتاء 2027، ورفع كلفة الإنتاج في المعامل، مما أدى إلى ارتفاع أكبر في الأسعار على أرض الواقع.
تشير مختلف التقارير إلى أن مستقبل قطاع الطاقة بعد حربي الشرق الأوسط وأوكرانيا لن يكون كما قبله، فعدا عن إمكانية إطالة هاتين الأزمتين، فإن الخشية من فقدان الأمن الطاقوي ستدفع إلى مزيد من العزلة واعتماد اكبر على مصادر الطاقة المتجددة. ولعل الخطر لا يكمن فقط في ارتفاع سعر برميل النفط، بل في أن يتحول النفط نفسه من سلعة متاحة بأسعار مرتفعة إلى سلعة يصعب تأمينها بالكميات المطلوبة. وعندها، لن تكون المشكلة في فاتورة الطاقة وحدها، بل في قدرة الاقتصادات على الاستمرار في الإنتاج والنقل والتدفئة، وفي قدرة الأسر على تحمّل كلفة الحياة. وفي بلد مثل لبنان، الذي يستورد حاجته الأساسية من المشتقات النفطية، فإن أي اضطراب طويل في سوق الطاقة العالمية لن يبقى خبراً اقتصادياً بعيداً، بل سيتحول سريعاً إلى ضغط مباشر على الأسعار، والميزان التجاري، والأمن الاجتماعي. وهنا تحديداً يصبح النفط أكثر من مجرد سلعة: يصبح اختباراً لقدرة الاقتصاد على الصمود.