
حتى الأمس القريب، ظلّ الاعتقاد السائد أنّ الديمقراطية الاجتماعية، المستندة إلى دولة الرفاه وإعادة توزيع الدخل، تمثّل إحدى الوصفات لمعالجة الاختلالات الاقتصادية والاجتماعية، ولاسيما التضخّم. وقد تعزّز هذا التوجّه مع صعود الفكر الكينزي، الذي منح الدولة دوراً أساسياً في تحفيز الطلب عبر الإنفاق العام، ولا سيما في فترات الركود. ومع اتساع هذا الدور، ارتفعت الحاجة إلى تأمين موارد مالية مستدامة، غالباً عبر الضرائب والاشتراكات والاقتراض.
ظلّت هذه السياسة “ماشية”، بصعود وهبوط، طوال العقود الماضية، إلى أن بدأت ملامح تراجعها تظهر مع العقد الثالث من الألفية الثالثة. فمنذ تفشّي جائحة كوفيد-19 في عام 2020، مروراً بانتقال الذكاء الاصطناعي التوليدي، عام 2022، من نطاق الاستخدام المتخصّص إلى الاستخدام الجماهيري الواسع، وصولاً إلى صدمات الأسعار المرتبطة بالنزاعات المسلّحة في روسيا والشرق الأوسط، انقلبت المعادلة رأساً على عقب.
تخفيض الفائدة والإنفاق الحكومي
بالتوازي، لم يعد خفض أسعار الفائدة سهلاً في ظلّ التضخّم الذي يُخشى أن يصبح هيكليّاً، كما بات التوسّع في الاستثمار الحكومي أكثر صعوبة في ظلّ العجز المستمرّ في الموازنات وارتفاع نسب المديونية بشكل مطّرد. وهذان من أبرز الأدوات التي تلجأ إليها الحكومات لمواجهة الانكماش والركود الاقتصادي، بحسب النهج الكينزي.
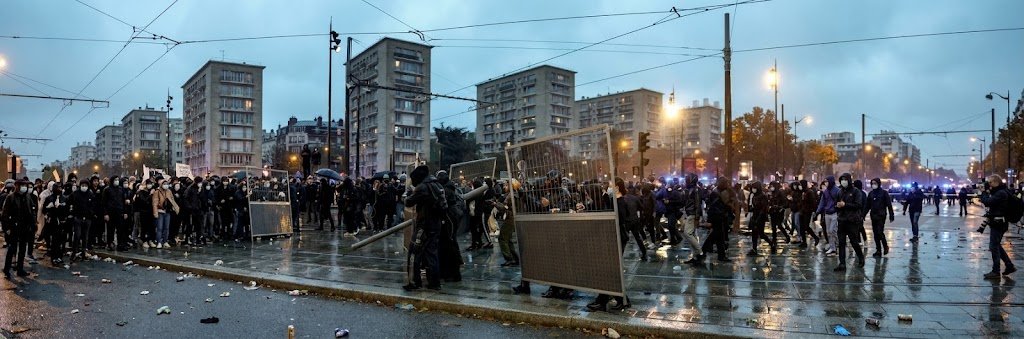
في فرنسا، التي تشهد احتجاجات على خفض الإنفاق العام، تواجه الحكومة معضلة حقيقية تتمثّل في خفض عجز الموازنة المستهدف لعام 2027 من 5.4% إلى 5% من الناتج المحلي الإجمالي. وفي الوقت الذي ستضطر فيه الدولة إلى استدانة أكثر من 300 مليار يورو من الأسواق لتمويل احتياجاتها، اقترب العائد على سنداتها لأجل عشر سنوات من 5%، متجاوزاً نظيره الأميركي في بعض التداولات. ويعكس ذلك ارتفاع كلفة الاقتراض ومخاوف المستثمرين بشأن المخاطر المالية والسياسية. كما أنّ ارتفاع العائد يعني، في العادة، تراجع سعر السند في السوق الثانوية.
أميركيّاً، الوضع ليس أفضل حالاً؛ فقد تجاوز الدين العام 40 ألف مليار دولار، فيما ارتفعت عوائد السندات في ظلّ ضغوط مالية ومخاوف بشأن مسار الدين. وكذلك الأمر في اليابان، حيث يُقدّر الدين العام الإجمالي بنحو 203% من الناتج المحلي الإجمالي في عام 2026، وفق تقديرات صندوق النقد الدولي.
سرعة تراكم الدين
و(لو منعدّهم ما بيعدّوا) الدول التي تجاوزت فيها نسبة الدين العام 100% من الناتج المحلي الإجمالي. ولعلّ الأخطر هو سرعة تراكم الدين العام خلال العقد الثالث من الألفية، مقارنة بالعقد الثاني. ففي الولايات المتحدة، ارتفع الدين العام بنحو 10.7 تريليون دولار بين عامَي 2020 و2025، مقارنة بزيادة تقارب 9.2 تريليون دولار بين عامَي 2010 و2019. أمّا في فرنسا، فقد زاد الدين العام بنحو 797 مليار يورو بين عامَي 2020 و2025، مقابل نحو 665 مليار يورو بين عامَي 2010 و2019.
تعقد الاستدانة
أمّا بالنسبة إلى الفائدة، فإنّ الاستدانة التي كانت (رحلة صيف ورديّة) بالنسبة إلى الحكومات في السابق، أصبحت طريقاً محفوفاً بالمخاطر. وتعجز اقتصادات أوروبية وأميركية عن خفض أسعار الفائدة بالسرعة التي ترغب فيها، ليس بسبب ارتفاع أسعار النفط والضغوط التضخمية الظرفية فحسب، بل أيضاً نتيجة تغيّرات هيكلية. ولعلّ أبرزها عاملان: أولهما التدفقات المالية الضخمة الموجّهة إلى تطوير الذكاء الاصطناعي، وما يرافقها من احتياجات تمويلية واستثمارية؛ وثانيهما التغيّر الديموغرافي، مع ارتفاع عدد كبار السن الذين يتطلّبون توجيه مزيد من الإنفاق إلى الرعاية الصحية والخدمات الاجتماعية. ويزيد هذان العاملان الضغوط على المالية العامة، فيما تحدّد السياسات النقدية والظروف الاقتصادية مدى قدرة الحكومات على امتصاص السيولة والحدّ من التداعيات التضخمية.
المعادلة الصعبة
في المقابل، انحشرت الحكومات في”خانة اليك”. فتخفيف التدخّل والإنفاق يعني، في بعض الحالات، مواجهة اضطرابات اجتماعية، كما يحدث في فرنسا ودول أوروبية أخرى. أمّا زيادة الإنفاق من دون تأمين إيرادات كافية، فتعني مزيداً من المديونية، ومنافسة أشدّ على التمويل المتاح في الأسواق، مع ما قد يرافق ذلك من تراجع في التصنيفات الائتمانية وارتفاع إضافي في كلفة الاقتراض.
لم يعد الاقتراض، الذي لجأت إليه الحكومات طويلاً لتمويل توسّعها في الإنفاق وتجاوز القيود التي تفرضها الإيرادات الضريبية، حلاً مريحاً كما كان في السابق. فمع تراكم الديون وارتفاع كلفة خدمة الدين، باتت الحكومات تواجه معادلة أكثر تعقيداً: الاقتراض لتمويل العجز يرفع الالتزامات المستقبلية، فيما تؤدي زيادة الفوائد إلى استنزاف جزء متزايد من الإيرادات العامة، على حساب الاستثمار والخدمات.
وتقدّم الولايات المتحدة وفرنسا واليابان أمثلة واضحة على هذه المعضلة، وإن اختلفت ظروف كل منها. فالولايات المتحدة تواجه عجزاً مالياً مرتفعاً ومساراً تصاعدياً للدين، وفرنسا تجد صعوبة في خفض عجزها وسط قيود سياسية واجتماعية، فيما لا تزال اليابان تتحمّل واحداً من أعلى معدلات الدين العام إلى الناتج المحلي الإجمالي بين الاقتصادات الكبرى. وفي هذه الحالات، لا تكمن المشكلة في استحالة الاقتراض بحدّ ذاته، بل في تراجع القدرة على مواصلة الاستدانة بالوتيرة نفسها من دون زيادة المخاطر المالية وكلفة التمويل.
العودة إلى السوق
وهكذا، لم يعد أمام الحكومات هامش واسع للمفاضلة بين زيادة الإنفاق ورفع الضرائب والاقتراض. فكل خيار بات ينطوي على كلفة اقتصادية أو اجتماعية، فيما أصبح تأجيل الإصلاح المالي يهدّد بتحويل فوائد الاقتراض المتراكمة إلى عبء يقيّد خيارات الأجيال المقبلة.
إزاء هذا الواقع، طرح آندي هالدين، كبير الاقتصاديين السابق في بنك إنكلترا، في مقال نشرته صحيفة “فايننشال تايمز”، سؤالاً: “هل ماتت الكينزية؟” وأجاب، بحسب ما ورد في المقال: “الكينزية، إن لم تكن ميتة، فربما لم تعد صالحة”.
ويعني ذلك، بصيغة أخرى، أنّ الوصفة القائمة على زيادة الإنفاق العام للخروج من الركود أو الجمود الاقتصادي قد لا تكون مجدية في جميع الظروف. ولعلّ آن الأوان لإعادة النظر في حجم تدخّل الحكومات في السوق، وإفساح المجال أمام آليات المنافسة لتؤدّي دورها في معالجة الاختلالات، وفي مقدمتها التضخّم شرط احترام قواعد المنافسة وتطبيقها بشفافية، ومنع الاحتكار وضمان تكافؤ الفرص.
لبنان لا يتعظ
المفارقة أنّ ما يمرّ به العالم من أزمات ومراجعات للنهج الاقتصادي لا يزال غير مرئي بالقدر الكافي في لبنان. فبدلاً من الاتّعاظ وإصلاح القطاع العام، الذي يستحوذ على 56% من الإنفاق العام على شكل رواتب وأجور، لا تزال السلطات تتجاهل هذه القنبلة الموقوتة. وفي المقابل، تستمرّ في “ركل الزجاجة إلى جانب الطريق”، متأمّلةً أو واعدةً بأنّ الإصلاحات المنتظرة ستحلّ التضخّم وجميع المشكلات.
مع العلم أنّ تنفيذ الإصلاحات، وما قد تفرضه من إعادة هيكلة للدين العام الذي يتجاوز 46 مليار دولار، ومعالجة الفجوة المالية المقدّرة بنحو 80 مليار دولار، سيكون أكثر إرهاقاً في المستقبل إذا لم يسبقه ضبط للإنفاق على القطاع العام. وقد يستوجب ذلك مزيداً من الضرائب والرسوم لتلبية المتطلبات المالية، بما قد ينعكس مزيداً من التراجع في القدرة الشرائية، وارتفاعاً في معدلات الفقر والأسعار والبطالة.
إذا كانت الدول الأوروبية والأميركية تتمتّع باقتصادات قوية قد تمنحها قدرة أكبر على تحمّل العجز المالي لفترة أطول، ومكافحة التضخّم فإنّ تغوّل الحكومات في البلدان النامية، إن لم نقل المتعثّرة، على غرار لبنان، يكشف عن وجه قبيح نراه كلّما مدَدنا أيدينا إلى جيوبنا لشراء أبسط الحاجات.