
قبل نهاية الألفية الثانية بسنوات معدودة، بدأت الدولة إصدار سندات الدين بالعملة الأجنبية. وبغض النظر عن المخاطر الجسيمة التي انطوت عليها هذه الخطوة، في بلد تُجبى إيراداته بـ”السراج والفتيلة”، أي بالليرة، ولا يملك احتياطيات كافية من العملات الأجنبية، سرعان ما “أُلزمت” المصارف المحلية بالاكتتاب بها، بـ”الترغيب” و”الترهيب”.
بدايات إصدارات اليوروبوندز المتواضعة لم تلبث أن تحولت إلى “شلال دين، تطلبت المحافظة على تدفقاته رفع المصرف المركزي كل القيود عن المصارف، والسماح لها باستعمال كل الأموال المتاحة للاكتتاب بالسندات”، يقول المستشار المالي د. غسان شماس، “من دون أن يكون هناك فصل واضح بين أموالها الخاصة وأموال مودعيها”. وقد “استنجد” المركزي آنذاك بقانون النقد والتسليف، الذي جعله عجينة بين يديه، لـ”يبرر للمصارف الاكتتاب بأوراق مالية تصدرها الدولة اللبنانية، حتى عندما أصبح تصنيفها الائتماني دون الدرجة الاستثمارية المسموح بها”.
بعبارة أخرى، سمح المركزي للمصارف بتجاوز القيود التنظيمية على توظيف أموالها في سندات الدولة، رغم تصنيفها الائتماني المتدني من قبل وكالات التصنيف العالمية، مثل “فيتش” و”موديز” و”ستاندرد أند بورز”. وذلك على الرغم من أنه لم يكن يسمح لها بالاكتتاب بإصدارات جهات يقل تصنيفها الائتماني عن BBB.
التخلف عن السداد
ظلت الدولة تصدر اليوروبوندز والمصارف تكتتب بها، حتى بلغ حجم الدين الذي تحمله هذه الأخيرة نحو 18 مليار دولار عشية الانهيار في عام 2019. وبعد إعلان الحكومة التخلف عن السداد، طلب المركزي من المصارف تكوين مؤونات بنسبة 75% على سندات الدين بالعملة الأجنبية الصادرة عن الدولة اللبنانية.
أدى تكوين المؤونات إلى إضافة أعباء على ميزانيات المصارف، عمدت إلى تنزيلها من الوعاء الضريبي، مما ساعدها على تخفيض الضرائب التي سددتها، وذلك استناداً إلى المادة 8 من قانون ضريبة الدخل. وتجيز هذه المادة للمصارف ادّخار مؤونة لمواجهة خسائر الديون المشكوك بتحصيلها قبل إعلان إفلاس المدين. ويُعتبر الدين مشكوكاً بتحصيله بعد موافقة لجنة الرقابة على المصارف في مصرف لبنان، بناءً على طلب المصرف الدائن. أما المبالغ المدّخرة التي لم تُستعمل كلها أو بعضها للغاية التي خُصّصت من أجلها، أو التي لا يعود من موجب لبقائها في السنة اللاحقة، فإنها تُضاف إلى أرباح السنة المذكورة.
المؤونات لا تحسم من الأرباح
وزارة المالية، وبعد الاطلاع على رأي مديرية الواردات وأخذ رأي هيئة التشريع والاستشارات، خلصت في عام 2024 إلى عدم إمكانية تطبيق أحكام البند 8 من المادة 7 من قانون ضريبة الدخل، لجهة اعتبار المؤونات التي تكوّنها المصارف لمواجهة خسائرها المحتملة أعباءً يمكن تنزيلها من الوعاء الضريبي. وأبلغت هذا الرأي إلى جمعية المصارف، طالبةً منها إجراء التعديلات الضريبية اللازمة على تصاريحها، بما يتوافق مع القوانين والأنظمة المرعية الإجراء.
وترى وزارة المالية أن ثمة خلطاً بين مفهومَي الخسائر غير المحققة والخسائر المحققة، وأن جلّ ما تطالب به هو عدم تحميل النتيجة الضريبية للمصارف بخسائر غير محققة، كما ذهب إليه رأي هيئة التشريع والاستشارات. وليس أدلّ على وجاهة موقف وزارة المالية مما حصل في ملف سندات اليوروبوندز. فعلى سبيل المثال، عندما هبطت قيمة السند من دولار واحد إلى 0.06 دولار، سجّلت المصارف الفرق البالغ 0.94 دولار خسائر على حساب النتيجة الضريبية، رغم أن هذه السندات بقيت في حوزتها ولم تبعها. وعندما ارتفع سعر السند لاحقاً إلى حدود 0.25 دولار، أي بزيادة قدرها 0.19 دولار للسند الواحد، لم تُعِد المصارف هذا الفرق إلى حساب النتيجة الضريبية. بمعنى آخر، سجّلت كامل الخسارة غير المحققة وخصمتها من النتيجة الضريبية، لكنها لم تضف الأرباح الدفترية الناتجة من ارتفاع قيمة السندات إلى النتيجة الضريبية. وتعتبر وزارة المالية أن هذا السلوك يشكّل تناقضاً واضحاً وازدواجية في تطبيق المعايير، لا يمكن القبول بهما.
المصارف تعلن الإضراب
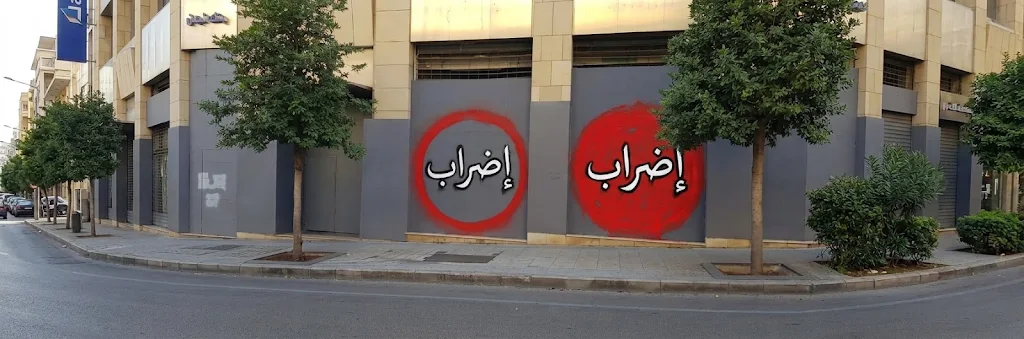
ومع تشدد وزارة المالية في موقفها، أعلنت جمعية المصارف الإضراب يوم الأربعاء من كل أسبوع. فمن غير المنطقي، برأي الجمعية، إعادة مؤونات سندات اليوروبوندز إلى الوعاء الضريبي، لما تنطوي عليه هذه الخطوة من فرض ضرائب على أرباح دفترية غير محققة، وعلى مؤونات خُصّصت لتغطية خسائر ناجمة عن تخلّف الدولة عن تسديد سندات اليوروبوندز.
وبرأي جمعية المصارف، فإن فروقات الصرف الناتجة حصراً عن إعادة تقييم الحسابات بفعل تدهور سعر صرف الليرة اللبنانية لا تشكّل أرباحاً فعلية، ولا تعبّر عن زيادة حقيقية في ثروة المصارف أو قدرتها التكليفية. كذلك، فإن المؤونات المذكورة تكوّنت لمواجهة خسائر فعلية ناجمة عن تعثّر الدولة في الوفاء بالتزاماتها، وفقاً للأصول المحاسبية والرقابية المعتمدة. وبالتالي، فإن فرض ضرائب على هذه المبالغ يتنافى مع مبادئ العدالة الضريبية، التي تقتضي التمييز بين الأرباح المحققة والنتائج الدفترية والخسائر الفعلية.
التناقض في المعايير والإجراءات
بين الدولة والمصارف إشكاليات وتناقضات كثيرة. فصحيح أن الدولة لا تفلس بالمعنى التقليدي، إلا أن ذلك لا يعني أن ديونها مضمونة أو أن سنداتها بمنأى عن الخسائر. “هناك عشرات التجارب لدول تخلّفت عن السداد ولم تسدّد ديونها أبداً بعد تعثّرها”، يقول شماس. أما محاسبياً، فإن المؤونات تُحتسب عند تدني سعر السند، ضمن سقف نسبة 75%، وبشكل عام، لا يزال سعر العديد من الإصدارات يوازي هذا الحد أو يقلّ عنه. وفي هذه الحالة، تصبح المؤونات المأخوذة على السندات مبرّرة.
من جهة أخرى، فإن اعتماد المعيار نفسه يقتضي مساءلة المصارف عن سبب عدم تكوين مؤونات على الدين بالدولار لدى مصرف لبنان. فهل امتنعت عن ذلك لأن تكوين هذه المؤونات كان سيجبرها على زيادة رساميلها، وهو ما لم تكن ترغب فيه.
يُقال إن البيت المبني على الرمل لا يصمد أمام الريح، فكيف إذا كان قائماً على رمال متحركة؟ هذا ما جرى في لبنان، حيث قام النموذج المالي على تراكم الديون وتوظيف أموال المودعين في التزامات تفوق قدرة الدولة على السداد. وعندما انهار، لم يسقط البيت وحده، بل انهار معه النظام المالي والاقتصادي، ودفع اللبنانيون الثمن من مدخراتهم ومستقبلهم.
اليوم، لا يزال النزاع قائماً بين الدولة والمصارف حول توزيع الخسائر وتحديد المسؤوليات، وكأن المعركة لم تعد على إنقاذ ما تبقّى من البيت، بل على مَن بناه فوق الرمال المتحركة، ومَن يتحمّل ثمن انهياره.