
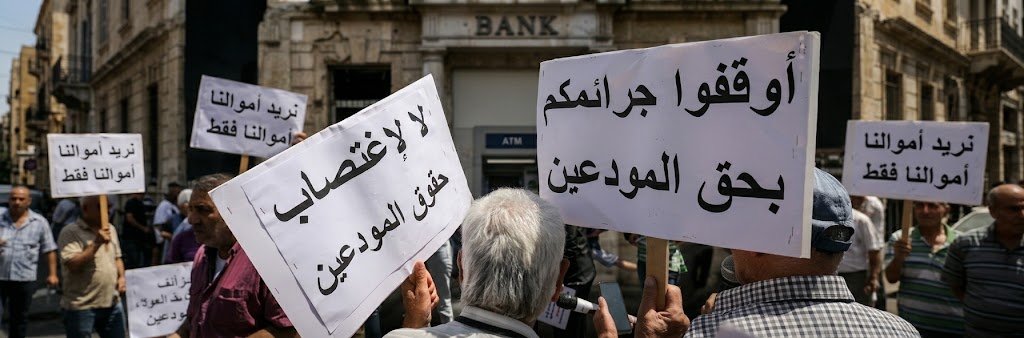
من مفارقات الانهيار الاقتصادي في لبنان أن تسجّل بعض المصارف التجارية أرباحاً محاسبية، رغم استمرار أزمة القطاع وتعذّر استعادة الثقة به. ومن المتوقع أن تكشف البيانات المالية لعام 2026 عن استمرار هذه المفارقة لدى بعض المصارف، على غرار ما أظهرته نتائج عام 2025.
مصادر الأرباح
قبل الاتفاق على كيفية توزيع الخسائر في النظام المصرفي، وردم الفجوة المقدرة بنحو 80 مليار دولار، فإن المصارف لا تعتبر خاسرة “على الورق”. ورغم تراجع عائدات توظيفاتها في مصرف لبنان، فإنها تؤمن إيرادات من 4 مصادر أساسية، وهي:
- محفظة القروض، وتمثل الحصة الأدنى من الإيرادات، حيث عمدت بعض المصارف مؤخراً ولاسيما الكبيرة منها إلى إعطاء قروض مقابل ضمانات عالية وفوائد أعلى بالدولار النقدي.
- العمولات المرتفعة على مختلف العمليات من سحب وإيداع والاستحصال على إفادات وتشغيل وصيانة حسابات.. وغيرها ما يخطر ولا يخطر بالبال، لدرحة أصبح معها المدخول من الخدمات المصرفية أعلى من المدخول من الفوائد. وهذه المقاربة كافة للدلالة على حجم المأزق في النظام المصرفي.
- عائدات توظيفاتها بشهادات الإيداع بالليرة اللبنانية من مصرف لبنان.
- الفوائد على ودائعها لدى المصارف المراسلة بالدولار النقدي، والتي يتأتى معظمها من خطابات الاعتماد التي تفتحها للتجارة الخارجية (LC)، يضاف إليها العمولات على فتح هذه الحسابات وتحويلها.
تقليص النفقات
إضافة إلى مصادر الإيرادات، اضطرت المصارف خلال الأعوام السبعة الاخيرة إلى تخفيض نفاقاتها بشكل كبير جدا، ويظهر الموجز الاقتصادي الشهري لجمعية المصارف عن شهر آب 2026، تراجع عدد فروع المصارف إلى 615 فرعاً في نهاية آذار 2026 من 1058 فرعا في كانون الاول 2019. وتراجع عدد العاملين في القطاع المصرفي إلى 12,684 موظفاً في نهاية عام 2025، بعدما كان 24704 في كانون الاول 2019.
الحسابات لدى مصرف لبنان
الأهم من ذلك، أن ميزانيات المصارف ما زالت تتضمن حساباتها لدى مصرف لبنان بالليرة والدولار. وبغض النظر عما إذا كانت الأموال بالعملة الأجنبية موجودة في شكلها “الفيزيائي”، فهي لاتزال قيودا مسجلة محاسبياً بقيمتها الفعلية، فيما يحتسبها المصرف بعلاقته مع المودعين على أساس 15 ألف ليرة للدولار.
إذا كان تحقيق الأرباح يمثل مفارقة، فإن تحقيق الخسارة لا يقل عنها تعجبا، ذلك أنه في الحالتين العمليات هي مجرد قيود محاسبية لا تعكس الواقع الفعلي للمصارف. فلا الفائض في الميزانية يعني أنها رابحة وقادرة، ولا العجز يعني أنها خاسرة. ويكفي احتساب الدولار المصرفي بأقل من قيمته الحقيقية عند 15 الف ليرة مثلا لتخرج كل المصارف، من دون استنثاء، رابحة.
تقييم الأصول والخصوم
العقدة الأساسية بين المصارف ومصرف لبنان من جهة وبيهما وبين صندوق النقد الدولي من الجهة الثانية تتمثل في كيفية احتساب القيمة الدفترية للأصول والخصوم. بمعنى أخر على أي أسعار تحتسب ودائع المصارف في المركزي وممتلكاتها واسهمها، مقابل أموال المودعين.
لماذا لا ترد الودائع من الأرباح؟
بغض النظر عن قيمة الربح المحقق، فإن معظم المصارف تخصّص الأرباح المحققة بالدولار المحلي المعروف بـ«اللولار»، إضافة إلى جزء من الأرباح التشغيلية بالدولار النقدي «الفريش»، للمؤونات لمواجهة المخاطر والأعباء المحتملة. كما أن ارتفاع الأموال الخاصة للمصرف لا تعني بالضرورة ارتفاع السيولة المتاحة، فهي قد تتضمن احتياطيات فروقات تحويل العملات ومكاسب إعادة تقييم العقارات.. وغيرها.
المفارقة، إذاً، ليست في أن المصارف تسجّل أرباحاً فحسب، بل في الفجوة بين النتيجة المحاسبية ووضعها المالي الفعلي. فقد يحقق المصرف أرباحاً خلال سنة معينة، من دون أن تكون أصوله قابلة للتحصيل بقيمتها الدفترية أو أن تكون لديه السيولة اللازمة لردّ الودائع. وفي المقابل، لا يمكن الحكم على وضعه من خلال تسجيل خسارة سنوية وحدها، من دون فحص مكونات ميزانيته وحجم خسائره المتراكمة.
لذلك، فإن السؤال الأهم ليس ما إذا كانت المصارف تربح أو تخسر على الورق، بل ما القيمة الفعلية لأصولها، وما حجم الخسائر التي يتعين الاعتراف بها، وكيف ستُوزّع هذه الخسائر، وما الذي سيبقى للمودعين من حقوقهم بعد إعادة هيكلة القطاع.