
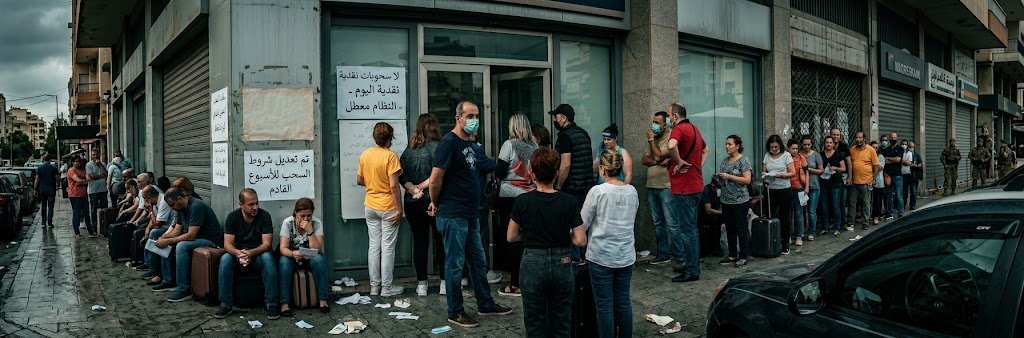
منذ تشرين الأول 2019، سُحبت من القطاع المصرفي اللبناني عشرات مليارات الدولارات نقداً من الودائع، وهجرته مبالغ موازية، إن لم تكن أكبر. وبقدر ما كانت مبررات السحب وخروج الأموال قوية، بقدر ما ساهمت في تكريس الأزمة المصرفية وأبعدت حلها.
طوال السنوات الماضية، جرى تسويق أفكار من قماشة عدم إمكانية استعادة العمل المصرفي السليم إلا بعد إعادة الودائع بشكل فوري وكامل. وتم رفض الترخيص لبنوك جديدة ونظيفة تدخل السوق وتحل مشكلة الإيداع والإقراض بألف حجة وحجة، فيما كان الخوف من حلولها مكان البنوك “الزومبي” هو السبب الحقيقي.
إلى جانب المخاوف المشروعة والنقمة العارمة، فإن للأرقام قصة أخرى تحكيها. سنستعرض زمانها ومكانها سريعاً، قبل الوصول إلى العقدة وطرح الحل.
الودائع بالدولار تزداد
تُظهر آخر الإحصاءات النقدية والمصرفية للأشهر السبعة الأولى من عام 2026 نمواً كبيراً في الودائع المصرفية بالدولار النقدي (Fresh Dollars)، مقابل انكماش صافٍ في الودائع بالدولار المصرفي (Lollars). إذ ارتفعت ودائع الدولار النقدي من 4.5 مليارات دولار في كانون الأول 2025 إلى 5.4 مليارات دولار في تموز 2026، أي بمتوسط زيادة شهرية قدره نحو 130 مليون دولار، متجاوزةً بذلك متوسط الزيادة الشهرية المسجَّل في العام السابق، والبالغ 107 ملايين دولار.
وفي المقابل، انكمشت الودائع بالدولار المصرفي بمقدار 2.5 مليار دولار خلال الأشهر الستة، لتصل إلى 79.2 مليار دولار في نهاية تموز 2026، أي بمتوسط انكماش شهري يناهز 420 مليون دولار. ويعود ذلك بشكل أساسي إلى السحوبات الشهرية من الحسابات القديمة بموجب التعميمين 158 و166، اللذين يتيحان سحب 1,000 دولار و600 دولار على التوالي.
ارتفاع سيولة المصارف
اللافت كان ارتفاع السيولة في القطاع المصرفي نفسه، إذ ارتفع إجمالي السيولة بالعملات الأجنبية بمقدار 900 مليون دولار، ليصل إلى 8.3 مليارات دولار في تموز 2026. وقد توزعت السيولة في المصارف على الشكل التالي:
- 700 مليون دولار نقداً في الخزائن؛
- 9 مليارات دولار أرصدة لدى المصارف المراسلة؛
- 7 مليار دولار في محفظة أوراق مالية لدى غير المقيمين.
وعليه، استقرت السيولة الحرة، بعد خصم ودائع الدولار النقدي، عند مستوى 2.9 مليار دولار خلال الأشهر السبعة الأولى، مما يشير إلى عدم حصول استنزاف للسيولة النقدية في القطاع خلال هذا العام.
القروض بالليرة والدولار
هذا على صعيد الودائع، أما بالنسبة إلى القروض، فقد أعلن مصرف لبنان عن رقم جديد للقروض بالدولار النقدي (Fresh Dollars)، بلغ 800 مليون دولار في نهاية كانون الأول 2025.
بالتوازي، ارتفعت القروض المقوَّمة بالليرة اللبنانية بمقدار 3.6 تريليونات ليرة، لتنتقل من 10.4 تريليونات ليرة في كانون الأول 2025 إلى 14 تريليون ليرة في تموز 2026.
العقدة
يعود تطور أرقام القطاع المصرفي بشكل أساسي إلى ثلاثة أمور مجتمعة: حاجة المواطنين والشركات إلى إيداع أموالهم في المصارف؛ وإصدار مصرف لبنان التعميم 165، الذي شجّع على إجراء مقاصة للشيكات بالليرة اللبنانية والدولار النقدي؛ وعدم السحب الفوري للمبالغ المتأتية من التعميمين 158 و166، وخصوصاً لجهة ما يوضع منها في البطاقات المخصصة للمشتريات.
وعلى الرغم من هذا التحسن الملحوظ، لا تزال هناك مليارات الدولارات تحت “المخدات”، ولا يثق أصحابها بإعادتها إلى القطاع المصرفي. فعلى الرغم من التعاميم المعتمدة، ومنها بشكل أساسي طلب مصرف لبنان تكوين احتياطيات بنسبة 100% على ودائع “الفريش دولار” ووضعها لدى المصارف المراسلة، فإن غياب القوانين الرادعة يبقى العائق الأساسي.
فالتعاميم يمكن أن تتغير، أو حتى يجري الالتفاف عليها، كما جرى قبل الانهيار. فيما المطلوب قوانين واضحة لا تحمي الودائع الجديدة فحسب، وإنما تشجّع وتدفع إلى توظيفها في القروض، ليعود العمل المصرفي السليم. وهذا يتطلب وضع “كابيتال كونترول”، ودولرة الاقتصاد، وتشديد دور لجنة الرقابة على المصارف، وضمان استقلالية الهيئات الرقابية.
الحل
كل ذلك ممكن ان يجري قبل اعادة الودائع كاملة، إذ لا يختلف اثنان على أنه لا يمكن لأي مصرف في العالم إعادة كل الودائع في الوقت نفسه. أصلاً، هذا يتنافى مع أبسط مبادئ عمل المصارف، وأكثر شروطها تشدداً. فـ”لجنة بازل للرقابة المصرفية”، التي تعمل تحت مظلة “بنك التسويات الدولية”، تضع على المصارف متطلبات للسيولة، من بينها الاحتفاظ بأصول سائلة عالية الجودة تكفي لمواجهة صافي التدفقات النقدية الخارجة المتوقعة خلال 30 يوماً في سيناريو ضغط، كما تفرض حداً أدنى لنسبة رأس المال العادي من الشريحة الأولى (CET1) يبلغ 4.5% من الأصول المرجَّحة بالمخاطر. وذلك بهدف تعزيز سلامة واستقرار القطاع المصرفي. وكل ما عدا ذلك من مطالب باستعادة الأموال كاملةً في اللحظة التي يُطلب فيها سحبها، كما يحصل في لبنان، ما هو إلا آلية “تفليسية”. والأسوأ أنها لا تعيد إلا جزءاً من الحقوق، فيما تضيع الغالبية منها.
ومن المهم أيضاً، تشجيع دخول بنوك جديدة إلى السوق، بما يخلق منافسة حقيقية تدفع البنوك القائمة والقادرة على الاستمرار إلى تحسين خدماتها للمودعين واستعادة دورها في تمويل الاقتصاد.
يصحّ في واقع القطاع المصرفي التصرف ببيت المتنبي: الرأيُ قبلَ شجاعةِ الشجعانِ – هو أولٌ وهيَ المحلُّ الثاني.” فنقول إن الثقة هي قبل شجاعة توزيع الخسائر. فالشجاعة وحدها لا تكفي، إذا لم يسبقها رأيٌ سديد وخطةٌ محكمة تعيد الثقة بالنظام المصرفي، وتعيد إليه دوره الطبيعي في جذب الودائع وتمويل الاقتصاد.